Реструктуризация долга при банкротстве: кому подходит и какие имеет последствия | |||||||||||||||
Реструктуризация долгов позволяет гражданину постепенно погасить кредиты по посильному графику, сохраняя свое имущество от продажи на торгах.
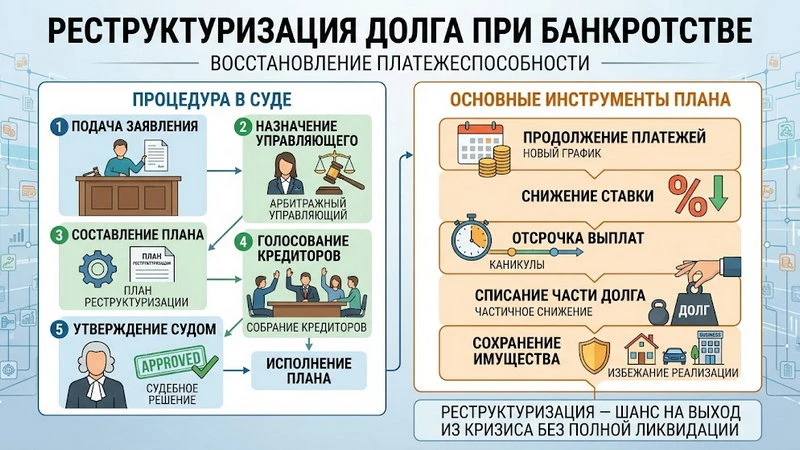
Банкротство физического лица не всегда начинается со списания долгов и продажи имущества. В некоторых случаях сначала вводится реструктуризация долгов. Ее задача — дать человеку возможность рассчитаться с кредиторами постепенно, не доводя дело до реализации имущества. Для этого составляется план реструктуризации долгов гражданина с учетом его реальной ситуации. Что это такоеРеструктуризация — это процедура, при которой задолженность гражданина погашается по специальному плану. Его срок и условия должны учитывать финансовые возможности должника. Главная идея проста: если человек способен получать доход и постепенно платить по обязательствам, ему могут дать возможность сделать это в рамках банкротного дела. Реструктуризация вводится арбитражным судом после того, как заявление о банкротстве признано обоснованным. При этом сама процедура еще не означает, что гражданина уже признали банкротом. Когда реструктуризация возможна?Она подходит прежде всего тем должникам, у которых есть источник дохода и реальная возможность выполнять план выплат. Если человек объективно не способен погасить задолженность даже постепенно, процедура может закончиться переходом к реализации имущества. После введения реструктуризации составляется план, в котором указывается, сколько и когда должник должен платить кредиторам. Преимущества
Для человека, который смог предварительно рассчитать расходы на банкротство и понимает, что действительно может постепенно рассчитаться с долгами, реструктуризация имеет несколько важных плюсов:
НедостаткиУ процедуры есть и обратная сторона. Реструктуризация предполагает достаточно жесткий контроль за финансовой жизнью должника. Есть ограничения на использование банковских счетов. Должник может открыть специальный счет и самостоятельно распоряжаться деньгами в пределах установленного законом лимита. Операции по другим счетам и вкладам требуют согласия финансового управляющего. Это касается, в частности, операций с дорогостоящим имуществом, недвижимости, автомобилей, ценных бумаг, а также получения новых кредитов и займов. Кроме того, должнику придется строго соблюдать утвержденный план. Если платить по нему не получается, процедура может перейти в реализацию имущества. Отличия реструктуризации от реализации имущества
ИтогРеструктуризация — не способ просто списать долги. Ее смысл в другом: дать человеку шанс рассчитаться с кредиторами без немедленной реализации имущества. Если у должника есть стабильный доход и после необходимых расходов остается достаточно денег для выплат, такой вариант может оказаться выгодным. Если же дохода недостаточно и выполнять план нереально, реструктуризация лишь отсрочит переход к следующей процедуре. Частые вопросы (FAQ)Сколько длится план реструктуризации долгов?По закону план может быть утвержден на срок до трех лет, а в некоторых случаях — до пяти лет. Это позволяет разбить всю сумму задолженности на посильные ежемесячные платежи для гражданина. Можно ли пользоваться банковскими картами?Во время процедуры должник может распоряжаться деньгами со специального счета в пределах пятидесяти тысяч рублей ежемесячно. Для снятия больших сумм потребуется письменное согласие управляющего. Списываются ли долги после реструктуризации?Если план полностью и успешно выполнен, то непогашенные требования списываются, а гражданин освобождается от долгов. Если же платить не получается, суд переходит к стадии реализации имущества. Можно ли выезжать за границу в этот период?Введение реструктуризации не накладывает автоматического запрета на выезд за пределы страны. Ограничить передвижение может только суд по мотивированному ходатайству кредиторов в исключительных случаях. Узнают ли на работе о моем банкротстве?Процедура абсолютно публична, и сведения о ней вносятся в открытый реестр. Однако финансовый управляющий обычно не сообщает работодателю о банкротстве напрямую, если в этом нет необходимости. 
| |||||||||||||||
|
30.08.2026 в 00:54 334 Статьи | |||||||||||||||
| Комментариев: 0 | |